
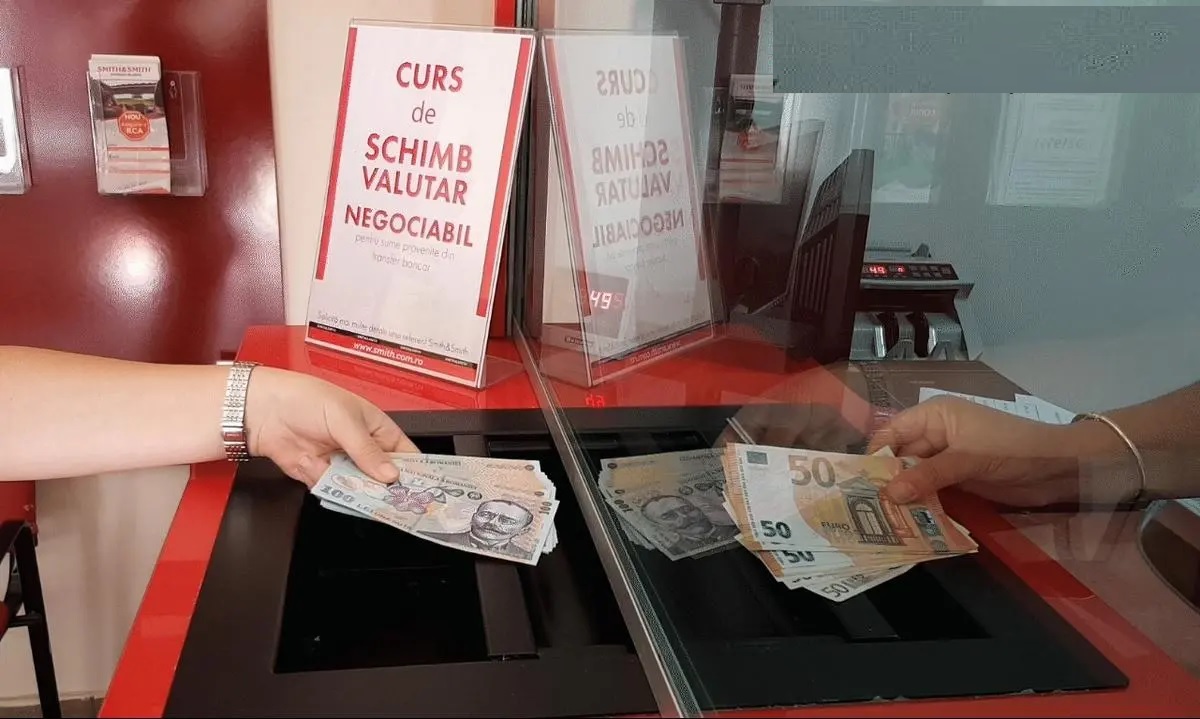
Locul în care decizi să schimbi moneda străină poate avea un impact major asupra bugetului tău personal. Deși operațiunea pare simplă, diferențele dintre cursurile oferite de comercianți și cursul oficial pot fi foarte mari. Aeroporturile, hotelurile sau casele de schimb din zonele turistice practică adesea rate mult mai puțin avantajoase decât băncile sau furnizorii de servicii financiare specializați.
În România, cursul publicat de Banca Națională a României servește drept reper oficial pentru valoarea monedelor. Totuși, acest curs nu este obligatoriu pentru hoteluri, aeroporturi sau casele de schimb. Fiecare operator își stabilește propriul curs de cumpărare și de vânzare, bazându-se pe marja comercială, cerere și ofertă. Este esențial să urmărești nu doar cursul afișat, ci și eventualele comisioane suplimentare care pot fi aplicate la tranzacție.
Diferențele de cost devin vizibile atunci când analizăm sume mai mari, cum ar fi 1.000 de euro. Dacă luăm ca reper un curs de 5 lei pentru un euro, la o casă de schimb avantajoasă vei primi 4.970 lei. În schimb, la un hotel suma scade la 4.850 lei, iar la un aeroport poți primi doar 4.750 lei. Astfel, o simplă alegere de locație poate duce la o pierdere de 250 de lei pentru aceeași sumă.
Operatorii din aeroporturi profită adesea de nevoia de numerar imediat după aterizarea turiștilor pentru a aplica marje mari. La fel și hotelurile oferă servicii de schimb pentru confortul clienților, dar cu rate mai puțin competitive decât băncile locale. În zonele turistice sau lângă gări, cursurile pot fi de asemenea mai puțin profitabile. Atenție la mesajele de tipul „No commission”, deoarece costul poate fi deja inclus în cursul de schimb defavorabil.
Utilizarea cardului în străinătate poate fi o alternativă, dar necesită atenție la comisioanele de conversie și la limitele de retragere. Un aspect critic este conversia valutară dinamică (DCC), oferită de terminalele POS sau bancomate. Atunci când ai posibilitatea de a alege între plata în lei sau în moneda locală, este recomandat să alegi moneda locală. Acest lucru permite băncii tale să gestioneze conversia, evitând ratele mai proaste impuse de sistemul DCC.
În sistemul financiar românesc, indicatorii economici precum indicele ROBOR influențează contextul general al creditelor și al costurilor bancare. Deși ROBOR afectează în principal dobânzile, stabilitatea cursului valutar rămâne un factor de control pentru orice consumator care gestionează sume în euro sau alte monede străine. Monitorizarea constantă a ratelor de schimb și a comisioanelor rămâne singura metodă de a proteja economiile în timpul călătoriilor.
Pentru a evita pierderile, compară cursurile mai multor locații și verifică întotdeauna atât cursul de cumpărare, cât și cel de vânzare. Întreabă explicit despre comisioane și evită schimbul de bani în aeroport dacă nu ai o urgență reală. În cazul plății cu cardul, refuză întotdeauna conversia DCC și schimbă doar suma necesară pentru nevoile imediate, pentru a asigura cea mai bună valoare pentru valuta ta.