
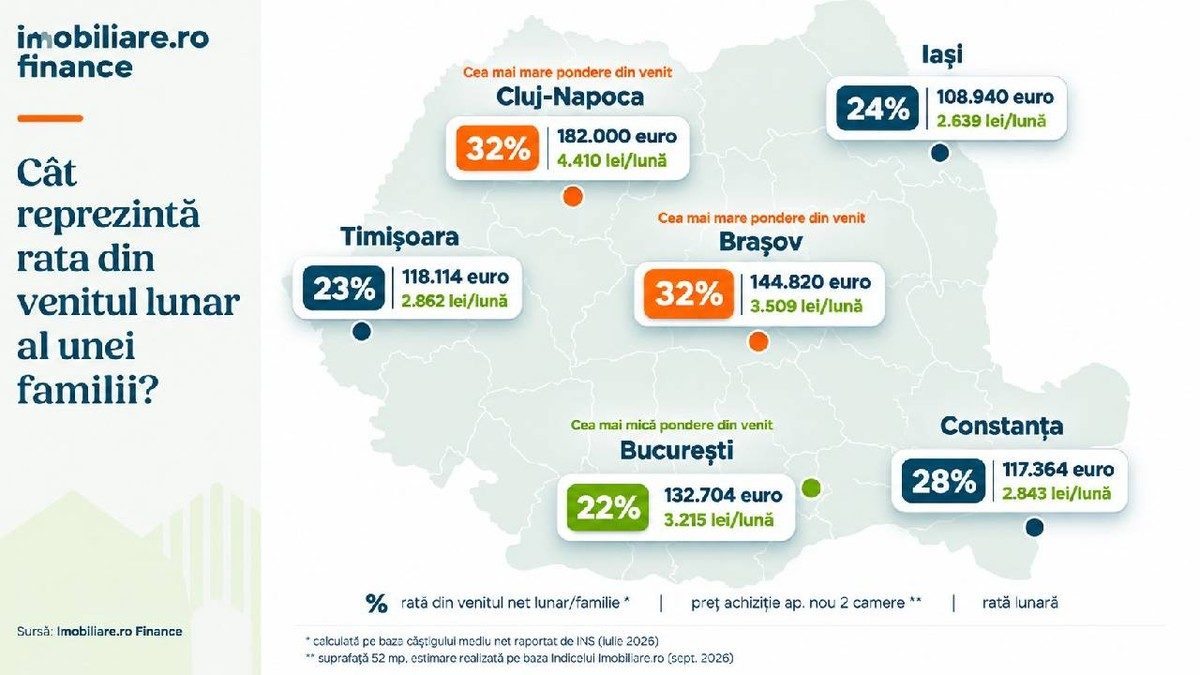
O analiză realizată de Imobiliare.ro Finance relevă o disparitate majoră între orașele din România în ceea ce privește accesibilitatea creditelor ipotecare pentru locuințe. Conform datelor, o familie cu venituri medii care dorește să cumpere un apartament nou cu două camere poate aloca lunar o parte semnificativă din buget pentru plata ratei. În București, ponderea acestui cost este cea mai mică din țară, în timp ce în Cluj-Napoca și Brașov, ratele ajung să consume aproape o treime din veniturile nete ale gospodăriei.
Bucureștiul se poziționează ca cel mai accesibil pol imobiliar, unde rata lunară reprezintă doar 22% din venitul total al unei familii. Pentru un apartament nou cu două camere, evaluat la aproximativ 132.700 de euro, plata lunară este de 3.215 lei, într-un context în care venitul cumulat este de aproape 15.000 de lei. Această situație este susținută de salarii mari, care mențin ponderea creditului la un nivel scăzut comparativ cu restul centrelor urbane analizate.
În Timișoara și Iași, accesibilitatea rămâne ridicată, cu rate care consumă între 23% și 24% din bugetul lunar al unei familii. La Timișoara, pentru un apartament de 52 mp cu prețul de 118.144 euro, rata este de 2.862 lei, beneficiind de salarii consistente. La Iași, prețul de achiziție este cel mai mic, fiind de 108.940 euro, ceea ce duce la o rată de 24% din venitul de aproximativ 11.000 de lei al gospodăriei.
Constanța ocupă un loc intermediar, cu o rată care mobilizează 28% din câștigurile unei familii pentru un apartament de două camere. În schimb, Cluj-Napoca și Brașov prezintă cele mai mari provocări financiare pentru cumpărători. În Cluj-Napoca, rata de 4.410 lei reprezintă 32% din venitul de aproape 13.900 de lei, în condițiile unui credit de 826.089 lei. La Brașov, plata lunară de 3.509 lei pentru un credit de 657.338 lei ajunge, de asemenea, la o treime din venituri.
Simularea utilizată în acest studiu se bazează pe un avans standard de 15% și un credit pe o durată de 30 de ani, folosind cea mai bună dobândă din piață. Calculul a luat în considerare un grad maxim de îndatorare de 45%, aplicabil pentru prima achiziție imobiliară. Veniturile de referință au fost stabilite pe baza salariului mediu net raportat la nivel județean de către Institutul Național de Statistică (INS), ipotizând că ambii soți primesc salarii egale.
Această analiză a costurilor locative intervine într-un context economic marcat de monitorizarea constantă a indicatorilor de inflație și a puterii de cumpărare. În timp ce piața imobiliară variază semnificativ de la un județ la altul, deciziile de creditare rămân strâns legate de nivelul salariilor medii nete raportate oficial. Diferențele de preț și de venituri între regiuni determină astfel capacitatea de îndatorare a cetățenilor din marile centre urbane.